相続又は遺贈により取得した財産を、 相続の開始があった日の翌日から相続税の申 告書の提出期限の翌日以後 3 年を経過する日までの間に譲渡した場合の譲渡所得の計算 については、 相続税のうち一定の金額を、 その譲渡した資産の取得費に加算して、 そ の資産の譲渡所得の金額の計算上控除することができます。
この制度を活用することにより、 譲渡所得税が大幅に軽減されるため、 売却金額の 多くを相続税の納税に充てることができます。
相続又は遺贈により財産を取得した個人で、 確定している相続税額がある場合に適用があります。
相続税の課税価格に算入された財産で、 相続開始の日の翌日から相続税の申告 の提出期限の翌日以後 3 年を経過する日までの間に譲渡されたものについて適用が あります。 従って、相続等により取得した財産以外の自己資産を売却してもこの特 例は適用されません。
(二)
具体例(復興特別所得税については考慮しておりません。)
取得した相続財産
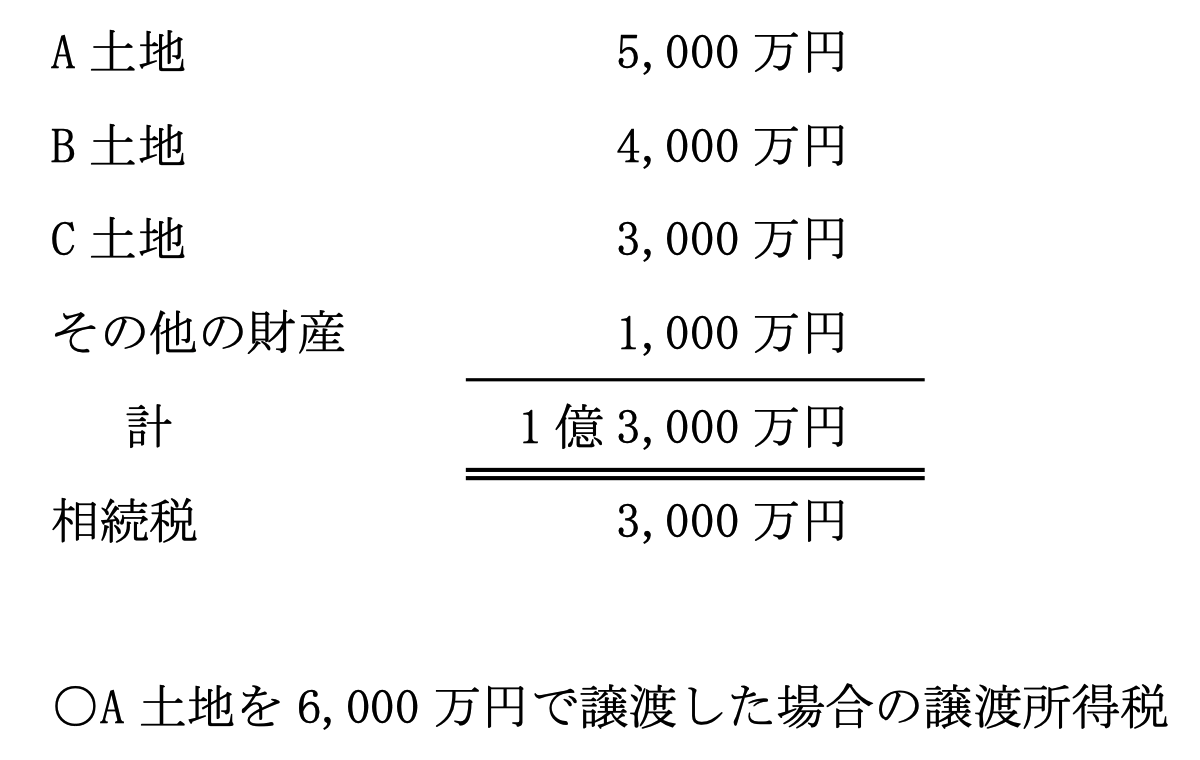
(a)
平成 27 年 1 月 1 日以後の相続又は遺贈により取得した財産を譲渡した場合
(b)
平成 26 年 12 月 31 日以前の相続又は遺贈により取得した財産を譲渡した場合